美股还在狂欢,美债已经报警!华尔街最怕的一幕正在重演?
10月1日,10年期美国国债收益率一度冲到5.306%。
刚刚结束的9月,10年期收益率单月上升超过50个基点,创下2007年中以来新高。30年期收益率也站上5.6%,达到2002年以来高位。
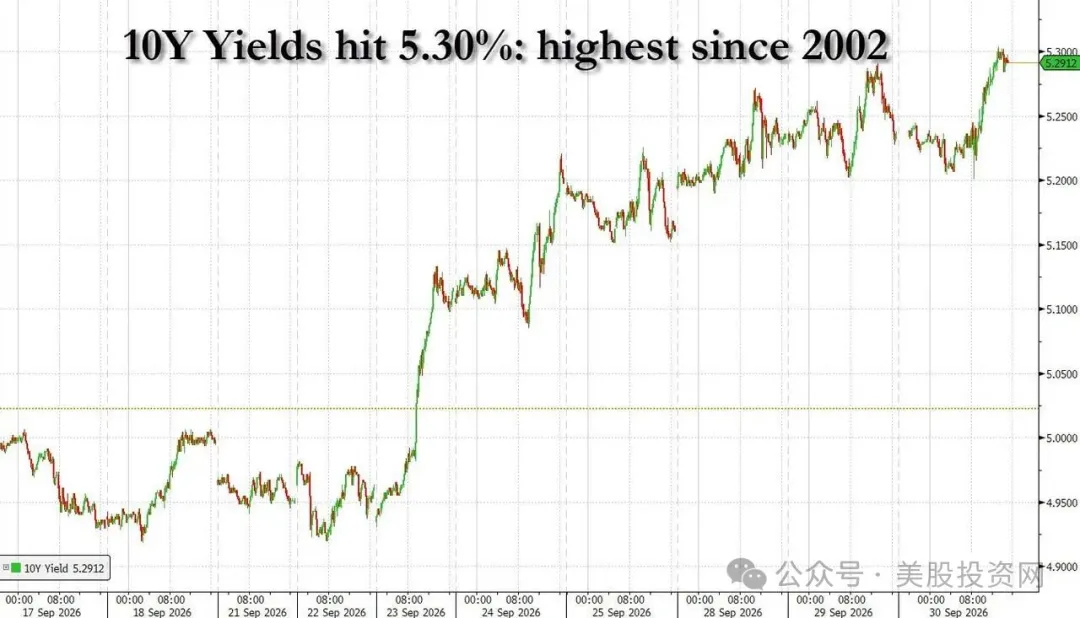
收益率上涨,意味着美债价格下跌。
关键问题不只是利率高,而是利率上涨得太快。
这轮收益率上冲,先是基本面,后来变成被迫卖盘
基本面并不复杂:
美国Z府债务超过40万亿美元,长期发债压力持续;
能源价格上涨,通胀重新受到关注;
AI、数据中心和基础设施投资继续支撑经济增长;
市场开始接受“高利率维持更久”。
这些因素解释了为什么长期收益率应该更高,但解释不了为什么一个月上涨50个基点。
真正放大波动的是技术性卖盘。
收益率快速上涨后,杠杆基金需要削减国债期货头寸;
持有MBS的机构面临久期拉长,需要卖出长期债券对冲;
多资产基金为了控制组合波动率,同时降低美股和债券仓位。
于是形成循环:
收益率上涨,债券价格下跌;
价格下跌,机构继续减仓;
机构继续减仓,收益率进一步上冲。
市场现在最关心的不是美国会不会违约,而是:
当所有人都想降低风险时,谁来买这些长期国债?
这和2013年相似,但问题更偏财政端
2013年的“缩减恐慌”,核心是美联储准备减少资产购买,市场担心流动性退潮。
现在的压力主要来自财政供给。
美国要发行更多债券,投资者就会要求更高收益率。尤其是10年期、30年期这类长期债券,需要更高的期限溢价,才能吸引买家。
9月美联储把联邦基金利率上调25个基点,目标区间升至3.75%至4%。
但短端利率和长端利率交易的不是同一件事。短端看美联储接下来怎么做,长端看未来十年的通胀、财政赤字、经济增长和债券供需。
只要市场认为通胀仍然黏、赤字仍然大、经济仍然有韧性,10年期收益率就有继续走高的理由。
PCE没有失控,为什么债市仍然不买账
8月美国PCE同比上涨3.4%,核心PCE约为3%。数据没有明显恶化,但离美联储2%的目标仍然有距离。
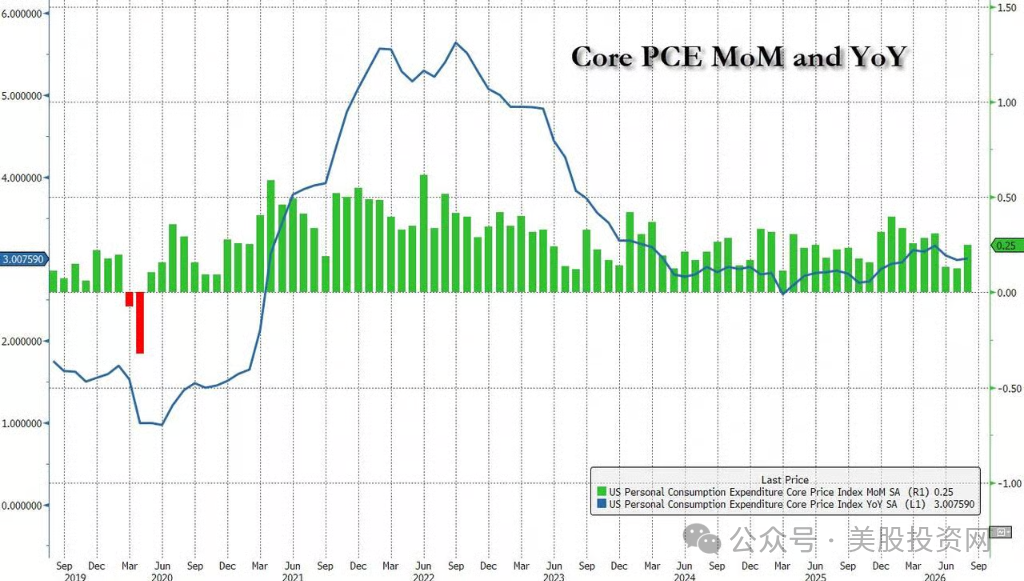
关键的是,市场面对的是三个变量同时存在:
通胀降得慢;
财政赤字收不快;
经济增长没有明显失速。
财政部提高长期国债回购规模,可以改善市场交易流动性,但不能消除财政赤字,也不能减少债券供给。
因此,回购对市场的帮助有限。它能减少交易摩擦,却无法改变长期利率的定价逻辑。
美股真正承受的是实际利率冲击
实际利率也在快速上升,部分期限一个月上行接近或超过50个基点。
实际利率越高,未来利润折算回今天的价值越低。
最先承压的通常是:
高估值科技股;
远期利润占比高的成长股;
还没有稳定现金流、依赖融资的公司;
资本开支巨大、回报周期很长的AI项目。
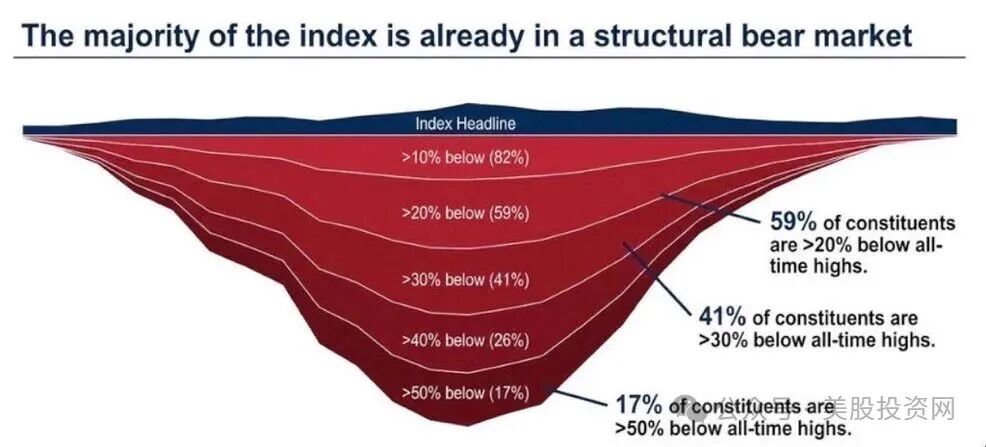
所以,不能只看标普500指数有没有跌。
指数可以被少数巨头撑住,但普通股的中位数表现可能已经明显转弱。指数平稳,不代表市场内部没有风险。
AI故事开始被放进现金流模型
过去市场只要看到AI资本开支增加,就愿意给公司更高估值。
现在投资者开始追问:
数据中心投入什么时候转化成收入和利润?
云厂商能否把芯片、电力和融资成本转嫁给客户?
AI服务价格能否长期维持?
资本开支回报率能否超过资金成本?
AI产业没有结束,但估值标准正在收紧。
有订单、有现金流、有定价权的公司,仍然可能获得资金支持。
依赖融资、盈利路径不清晰、估值已经透支多年增长的公司,会越来越难。
10月接下来盯三件事
第一,看长期国债拍卖。
拍卖需求改善,说明买家开始接受5%以上的收益率;拍卖持续疲弱,收益率还可能被迫上调。
第二,看实际利率。
实际利率继续上涨,成长股压力会明显大于低估值和高现金流板块。
第三,看市场宽度。
指数继续上涨,但上涨股越来越少,说明资金只是在抱团少数权重股,风险只是被暂时遮住。