SpaceX财报收入暴增830% ,盘后大涨7%!AI行情等来救兵
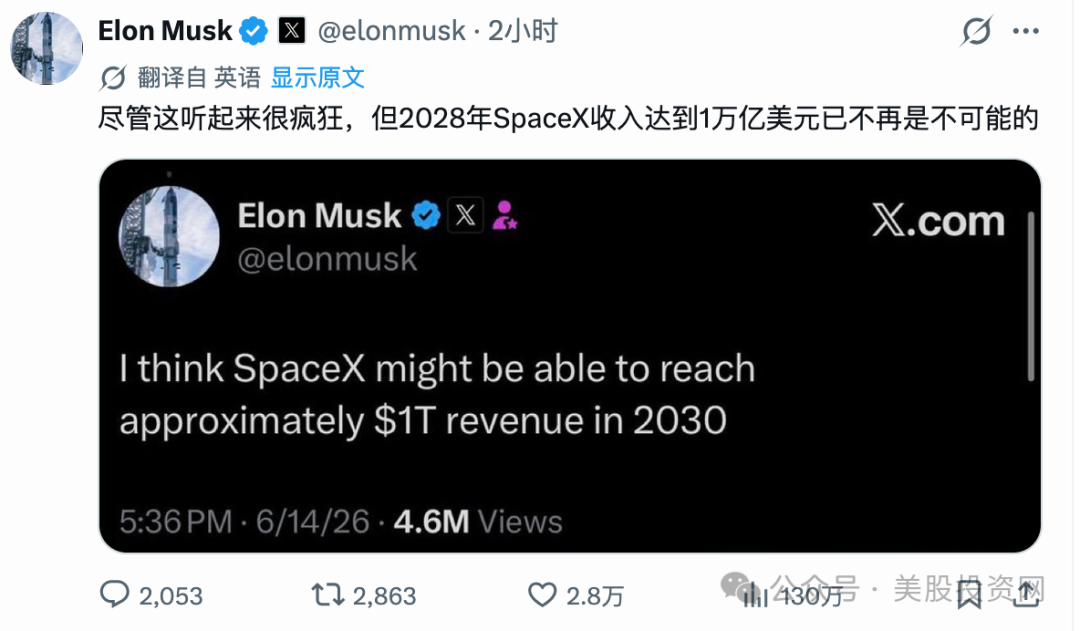
10月20日美股盘后,SpaceX(SPCX)公布上市以来第二份季度财报,AI业务大爆发、收入暴增830%,利润碾压预期,股价大涨7%。马斯克称未来SpaceX营收破万亿是可能存在的。
成绩确实亮眼:
营收145.8亿美元,同比增长161%;
净利润44亿美元,去年同期还亏损约10.5亿美元;
调整后EBITDA达到88.1亿美元,同比增长306%。
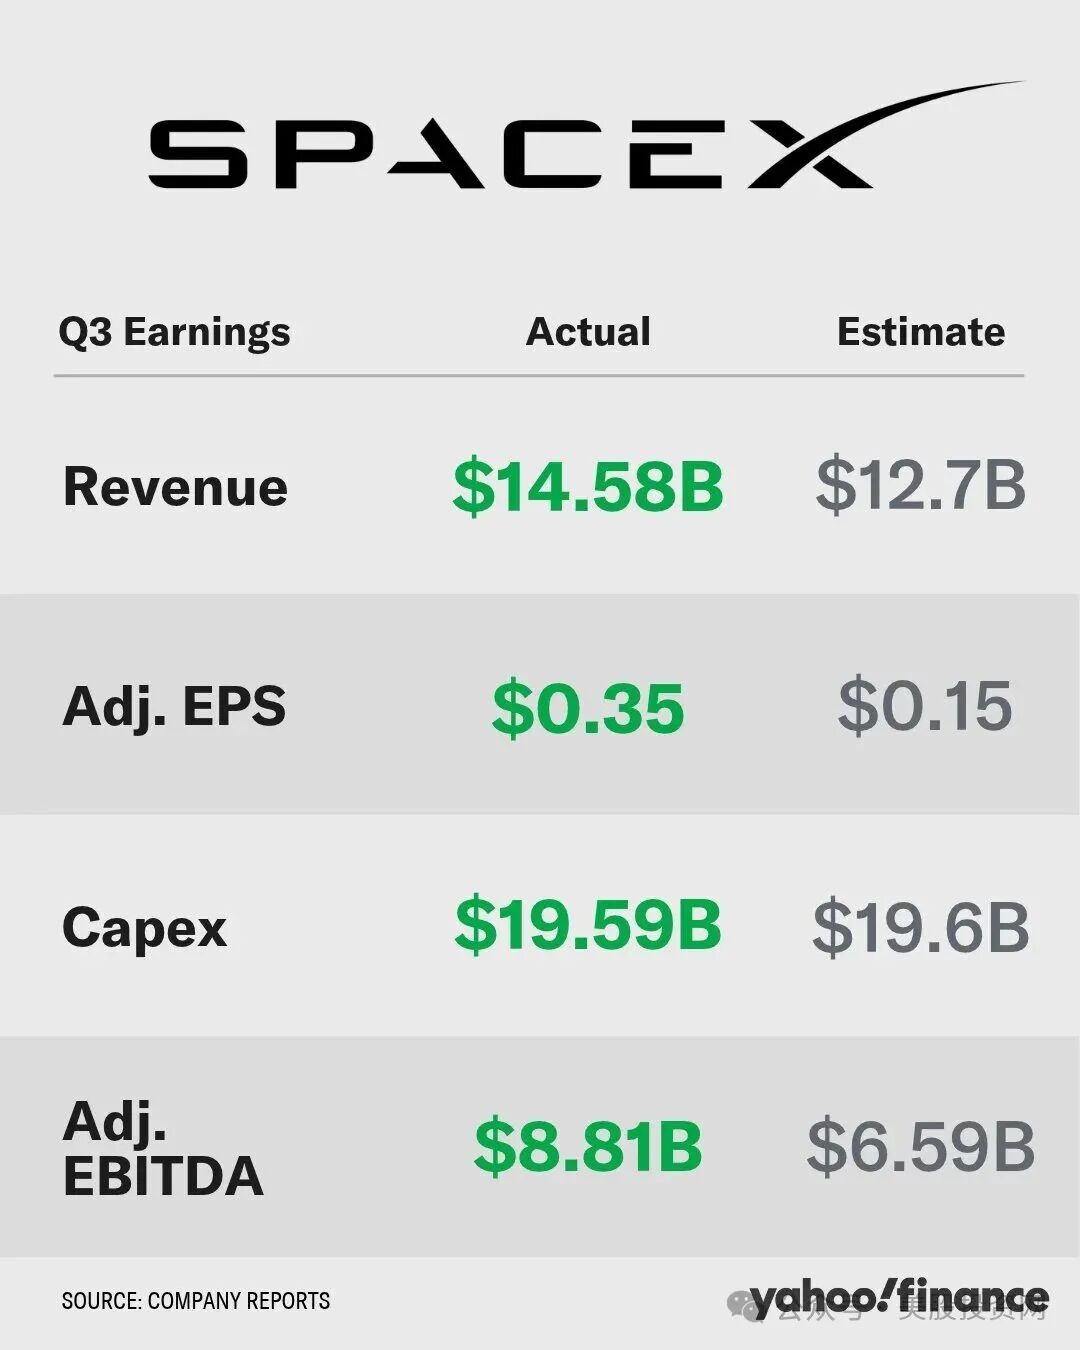
但如果只看到“扭亏为盈”,就容易漏掉另一面:SpaceX的盈利在改善,资本开支也在快速增加。决定长期估值的,是这些投入最终能带来多少持续的利润和现金。
44亿美元净利要拆开看
先看三个口径,避免把“赚了44亿”理解得太简单。
三季度SpaceX运营利润27.91亿美元,运营利润率约19%,去年同期还亏损2.73亿美元,主业经营确实发生了拐点。
净利润44.04亿美元,高于运营利润,背后还有利息收入8.73亿美元、其他收入净额10.25亿美元、所得税收益3.90亿美元等非经营项目支撑。
调整后EBITDA为88.1亿美元,利润率约60%,但这是非GAAP指标,剔除了折旧摊销、股权激励和并购相关费用,所以改善幅度会明显大于GAAP运营利润。
结论:主业在改善,但44亿美元净利润里,非经营项目和税项贡献不能忽略。看SpaceX的利润质量,运营利润比净利润更接近真实经营状态。
SI收入第一,但利润还没跟上
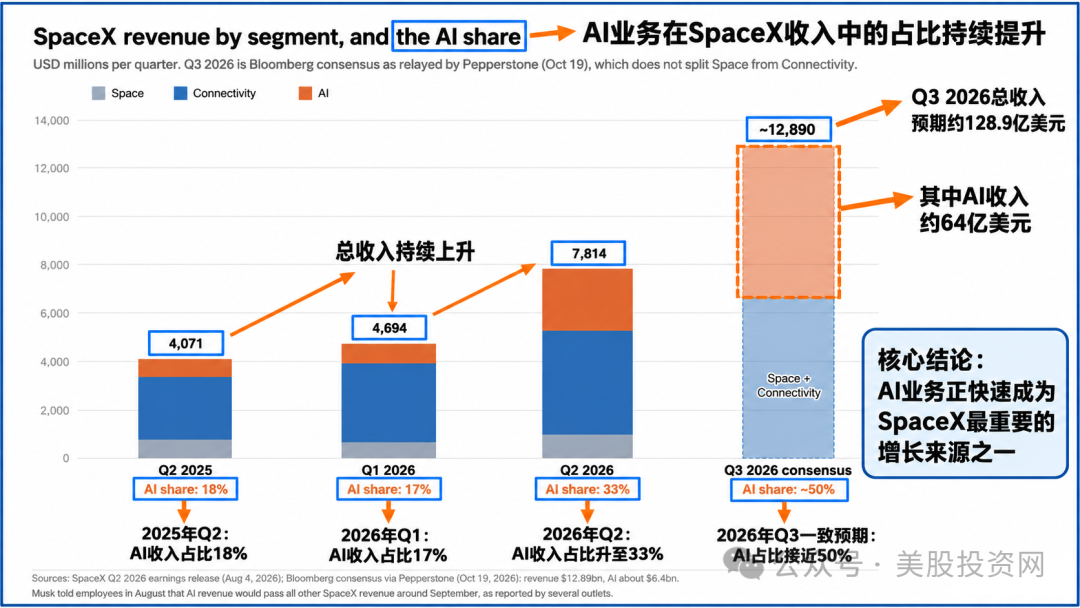
“超级智能”(SI)业务三季度收入75.6亿美元,同比增长830%,首次超过星链所在的互联业务,成为SpaceX最大的收入板块。
增长主要来自新云服务协议、Cursor并表,以及Grok模型和应用。其中,8月完成收购的Cursor贡献约6.08亿美元收入,不能把全部增长都理解成原有业务的自然增长。
SI当季运营利润约4.31亿美元,利润率不到6%。需要说明的是,这个利润已经扣除了约12亿美元的Cursor收购相关股权激励费用,对单季表现影响较大。按公司调整口径,SI的EBITDA达到49.53亿美元。
这两组数字的差距,提醒我们不能只看调整后的盈利。
股权激励虽然不直接消耗当期现金,却可能稀释股东权益;
算力设备的折旧,也需要在分析长期回报时考虑。
三季度末,公司名义算力达到1.7GW,高于二季度末的1.4GW和去年同期的0.6GW。随着更多设施投入使用,收入有机会继续增加,相关折旧和运营成本也会陆续体现。
接下来,AI业务能否在扩大规模的同时提高运营利润率,比收入排名第一更重要
星链还是现金牛,但ARPU要盯
真正稳定产生现金利润的,仍然是星链。互联部门三季度收入52.48亿美元,同比增长69%;运营利润23.67亿美元,同比增长99%;运营利润率约45%。
星链消费订阅用户达到1360万,环比增加160万,去年同期为720万。企业和Z府收入21.27亿美元,同比增长91%,是高价值场景的主要增量。
但消费端月度ARPU(平均每位用户每月贡献的收入)为69美元,较二季度的66美元环比回升约5%,却低于去年同期的83美元。用户规模在快速增长,单用户收入仍低于去年水平。
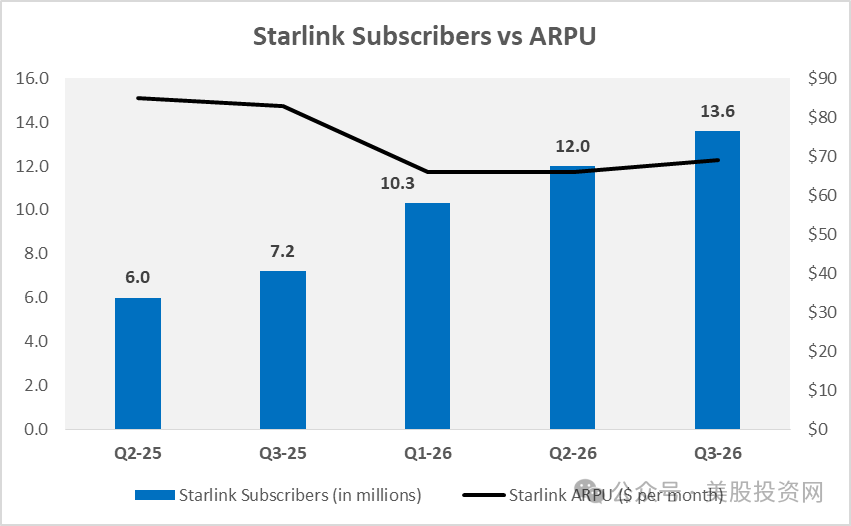
公司正在通过企业、Z府、航空、海事等高价值场景弥补消费端ARPU下滑,截至三季度末已有超过3800架飞机搭载星链服务。
一句话:星链仍是SpaceX最成熟的现金利润来源,但消费端ARPU下滑意味着,它不能无条件为AI资本开支兜底。
单季195.9亿资本开支,才是重点
三季度,SpaceX资本开支195.93亿美元,比当季营收高约34%。其中:
SI业务投入164.44亿美元,占总额约84%;
航天业务投入16.06亿美元;
互联业务投入15.43亿美元。
公司当前的投资重点,显然是AI基础设施。
把时间拉长,现金压力更加清楚:前三季度经营活动现金流约130.97亿美元,资本开支约480.69亿美元,两者相减,自由现金流约为负349.7亿美元。
不过,SpaceX目前的资金储备仍较充足。季度末现金和可交易证券合计接近899亿美元,债务和融资租赁合计约388亿美元,仍处于净现金状态。前三季度IPO募集资金净额约856.75亿美元,为扩张提供了重要支持。
所以,公司当前有能力继续投入,但还没有做到依靠经营现金流覆盖全部建设支出。
我们不能直接拿单季资本开支与单季利润比较,判断投资是否划算。今天建成的资产会服务未来多个季度,真正要算的是:
投入使用后,客户能带来多少收入,扣除电力、维护、折旧等成本,最终还能留下多少钱。
13GW和特斯拉合并,是一盘棋
电话会上,马斯克等高管给出的远期指引把这种投入逻辑推到了极致:
明年年底实现13GW AI算力,“如果不到13GW我会感到意外”;
2027年底ARR目标5000亿至1万亿美元;
云算力租金参考价“每GW超过500亿美元”。
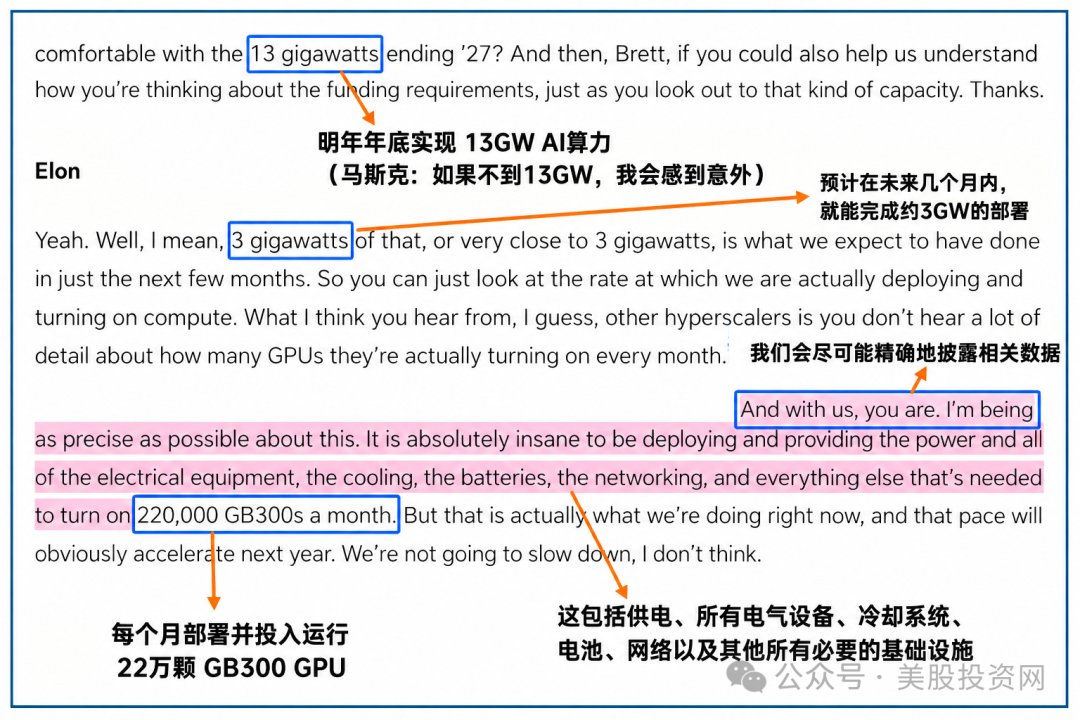
这些数字没法直接证伪,也没法直接照单全收。
乐观者会看方向:AI算力需求仍在扩张,SpaceX的融资能力和工程执行力是稀缺资产;
谨慎者会看斜率:13GW的电力、场地、芯片和客户需求能否同步兑现;
空头会看买家结构:如果相当比例算力自用,Grok需要产生足够高的收入/GW才能撑住。
方向大概率是真的,斜率大概率要打折,打折后的兑现程度才是定价关键。
同一场电话会上,马斯克确认SpaceX与特斯拉已各自成立由独立董事组成的特别委员会,评估潜在合并。
他本人因利益冲突不参与讨论,强调谈判仍处于早期阶段,不保证达成协议,任何交易都需要股东支持。消息公布后,SpaceX盘后涨幅进一步扩大,特斯拉盘后也小幅走高。
把合并讨论和财报放在一起看,逻辑是连贯的。SpaceX当前面对的核心问题不是收入能不能做大,而是已经投下去的数百亿美元资本开支,如何在足够短的时间内产生与之匹配的利润。
在这个阶段讨论与特斯拉合并,本质上是为下一阶段的资本耐心寻找制度上的答案,而不是一份已经敲定的交易。
文章回顾:
预测SpaceX要以420美元收购特斯拉?马斯克可能正在酝酿史上最大科技并购!
接下来盯什么?
这份财报证明,SpaceX能够快速扩大收入,也开始实现季度盈利。下一步,需要证明新增投入能持续改善股东回报。
重点看两个方向:
第一,AI业务的运营利润率。随着新增算力上线,收入增长能否覆盖折旧、运营和研发成本,利润能否逐步增加。
第二,集团自由现金流。星链继续盈利、AI开始贡献利润之后,经营现金流与资本开支之间的缺口能否缩小。
美股投资网认为,盘后的上涨有业绩支撑,但长期回报仍取决于投入兑现。收入增长让市场看到机会,持续回款、减少对融资的依赖,才能让这份增长更扎实。
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻