黄仁勋要回去当CEO?英伟达正在动摇整个AI信用帝国!
就在市场认为黄仁勋已经彻底告别英伟达时,一场要求他回归的公开联署正在迅速扩大。
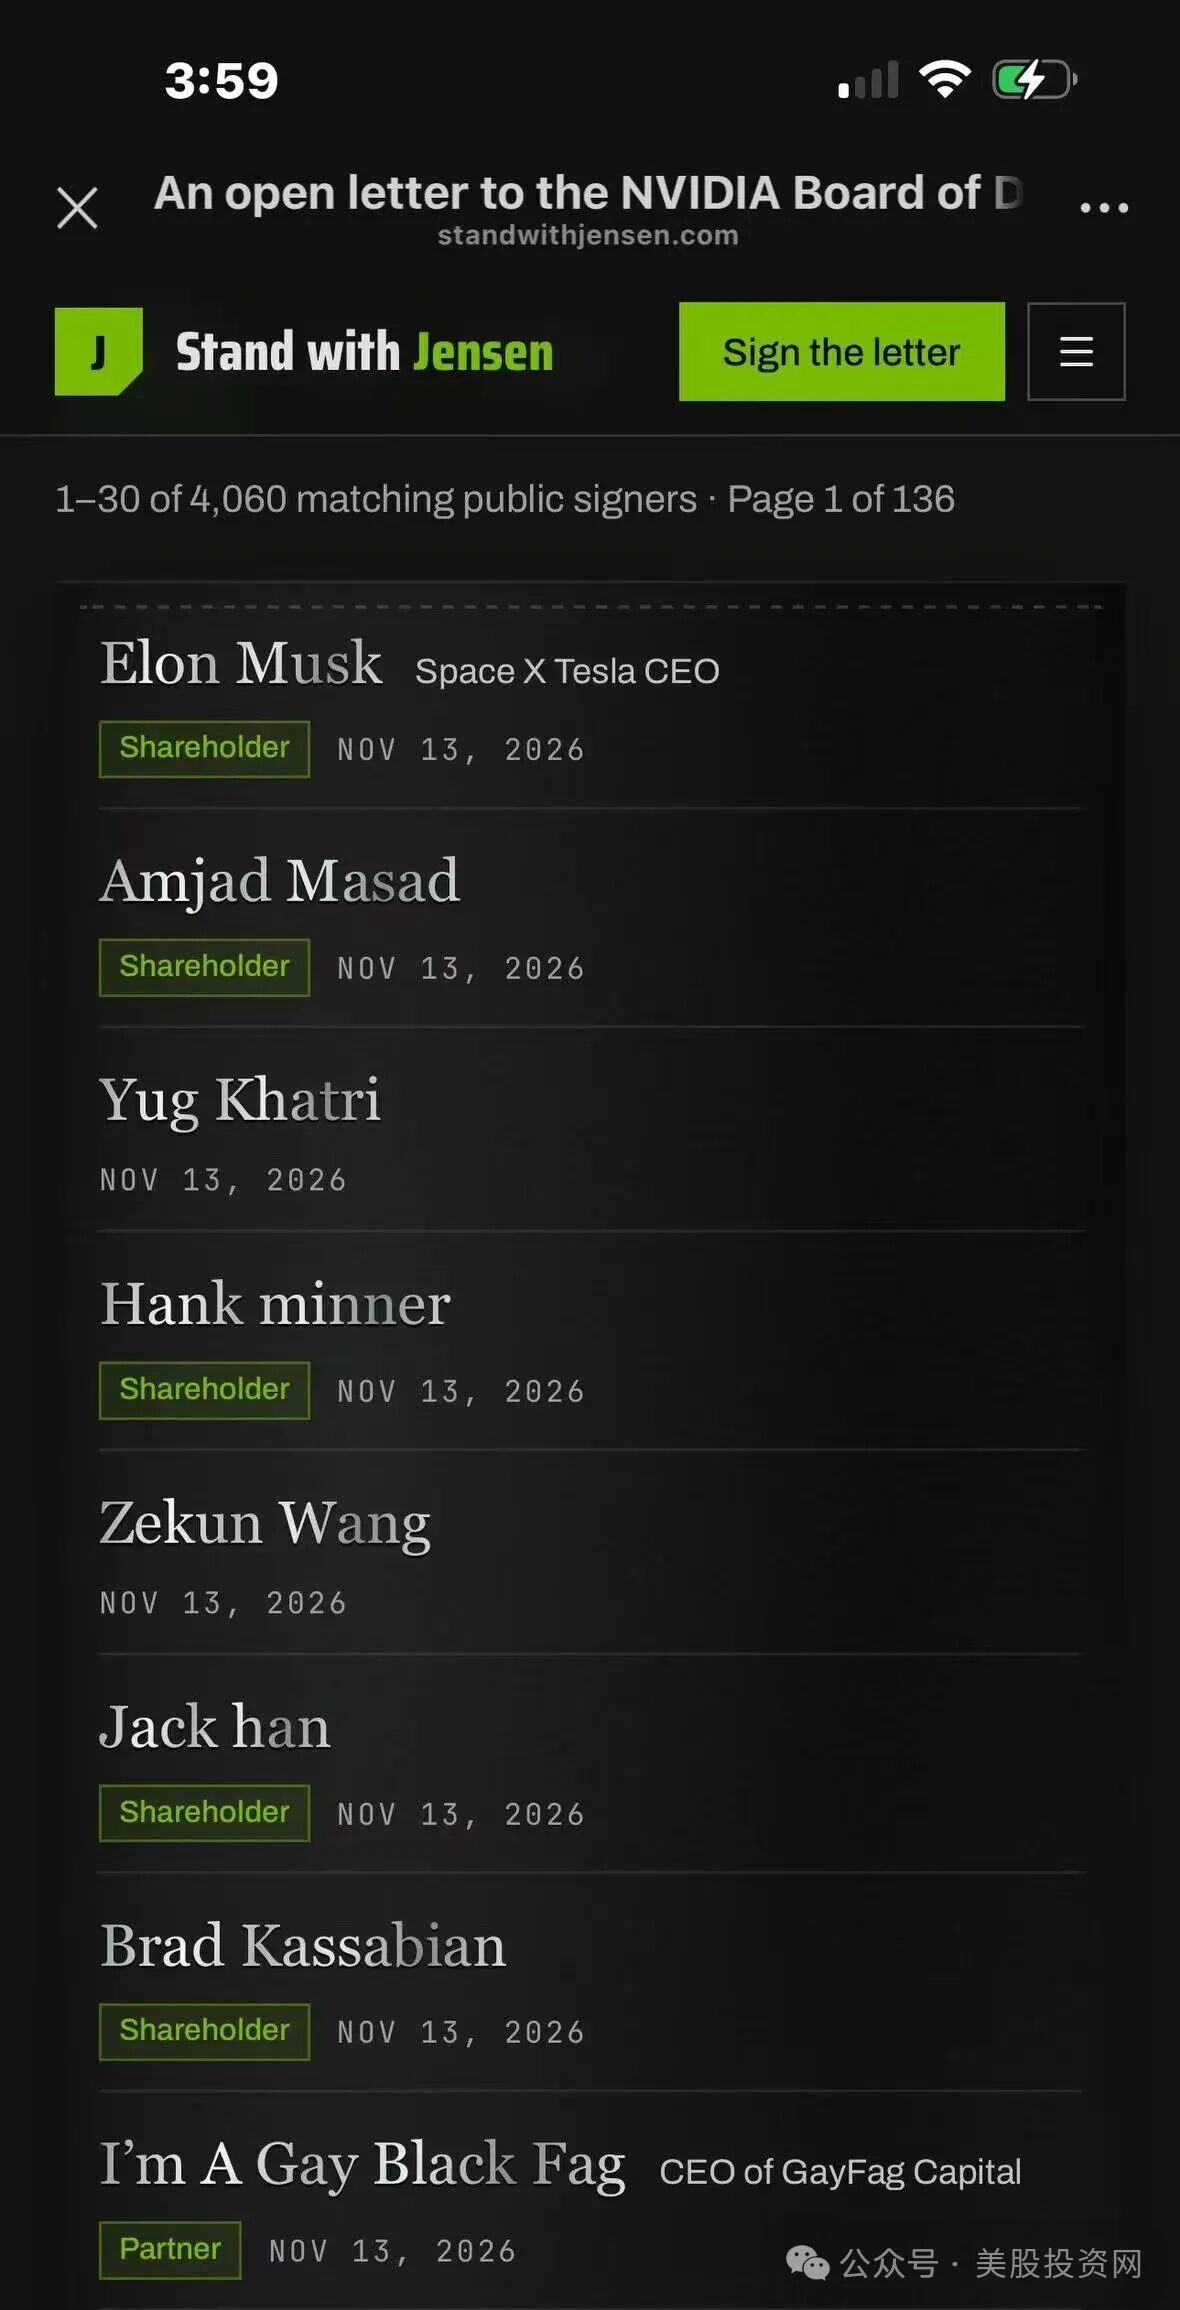
一个名为 Stand with Jensen 的公开联署网站,目前页面显示已经有4,060名公开签署者,马斯克也出现在签名名单中,身份被标注为英伟达股东签署日期为11月13日。
与此同时,英伟达内部也出现了要求董事会重新考虑黄仁勋去留的声音。WIRED此前报道,相关内部帖子已经获得超过1,600条评论,不少员工明确表达了希望黄仁勋回归的态度。
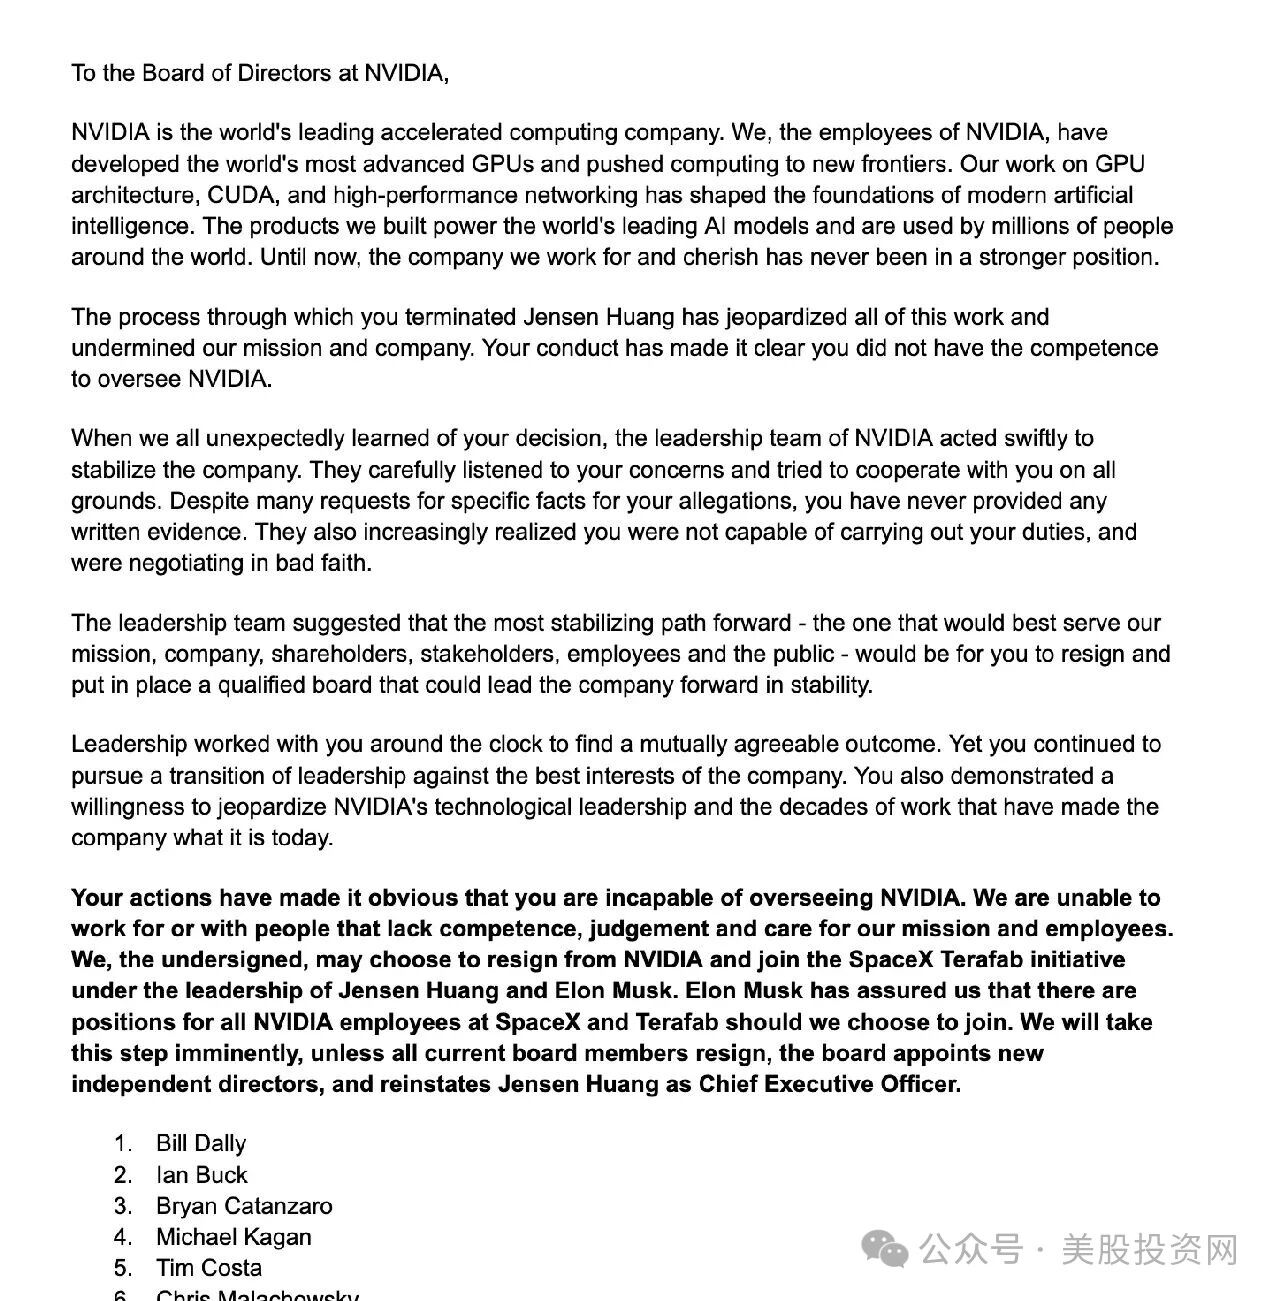
这意味着,黄仁勋离开英伟达之后,事情正在出现一个新的转折:原本由董事会主导的CEO更替,开始演变成一场涉及员工、公开支持者乃至知名科技企业家的领导权争议。
那么,黄仁勋有没有可能在下周重新回归CEO职位?
美股投资网认为,如果调查没有发现无法化解的重大问题,员工支持持续扩大,而董事会又迟迟找不到能够接替他的合适人选,黄仁勋重新回归就不能完全排除。
今天我们美股投资网讨论的是一个决定未来一年市场走向的核心问题:
黄仁勋究竟会永久离开,还是可能在舆论和公司治理压力之下重新执掌英伟达?如果他最终离开,英伟达原本承担的「产业链信用枢纽」和「融资协调」功能,是否会发生结构性动摇?
1.黄仁勋离职会冲击整个美股?
因为经过近四年的AI浪潮,美股的底层权重结构已经发生了深刻变化。
回溯2022年底ChatGPT刚发布时,AI相关概念股占标普500总市值的比重大约只有四分之一;而到了2026年4月,这一比例已经攀升至40%到45%。
这意味着,许多普通投资者买入标普500指数基金,以为完成了一笔分散风险的资产配置,实际上却有接近一半的敞口高度暴露在同一个AI主题上。
市值的集中只是表层,盈利增长的依赖度则更加惊人。
高盛测算,2026年标普500的整体盈利增速中,约有一半直接来自AI投资。这里必须区分一个核心逻辑:这部分盈利贡献主要源自上游的AI资本开支,而非下游应用端的AI生产力已经全面兑现。
当科技巨头投入数千亿美元采购芯片、建设数据中心时,这笔庞大的资本支出会直接转化为硬件供应商的营收,营收转化为利润,利润再进一步推升股价。
整个正向循环得以维系的起点,就是科技巨头持续投入资本的意愿。
甚至美国宏观GDP也深度绑定在这条链条上。ING经济学家测算,科技投资大约贡献了2026年美国GDP同比增速的三分之一;美联储工作人员在7月的一份研究笔记中也给出了相似的验证——仅计算机和软件投资一项,就给一季度GDP贡献了0.73个百分点,在当季总共2%的增速中占比超过三分之一。
此前摩根士丹利将2026年美国GDP预测上调至2.6%,其核心依据同样是科技资本开支的韧性。
因此,英伟达的震荡绝非单一公司的股价波动,它极易通过资本开支预期、产业链信贷和估值重估,向更广泛的资产价格传导。
2.8000亿美元资本开支的集中入口
据华尔街机构汇总测算,2026年全球科技巨头在AI领域的总资本开支规模已高达约8000亿美元。然而,这笔巨额资金并不是均匀撒向市场的,而是高度集中地流向了几个关键环节。
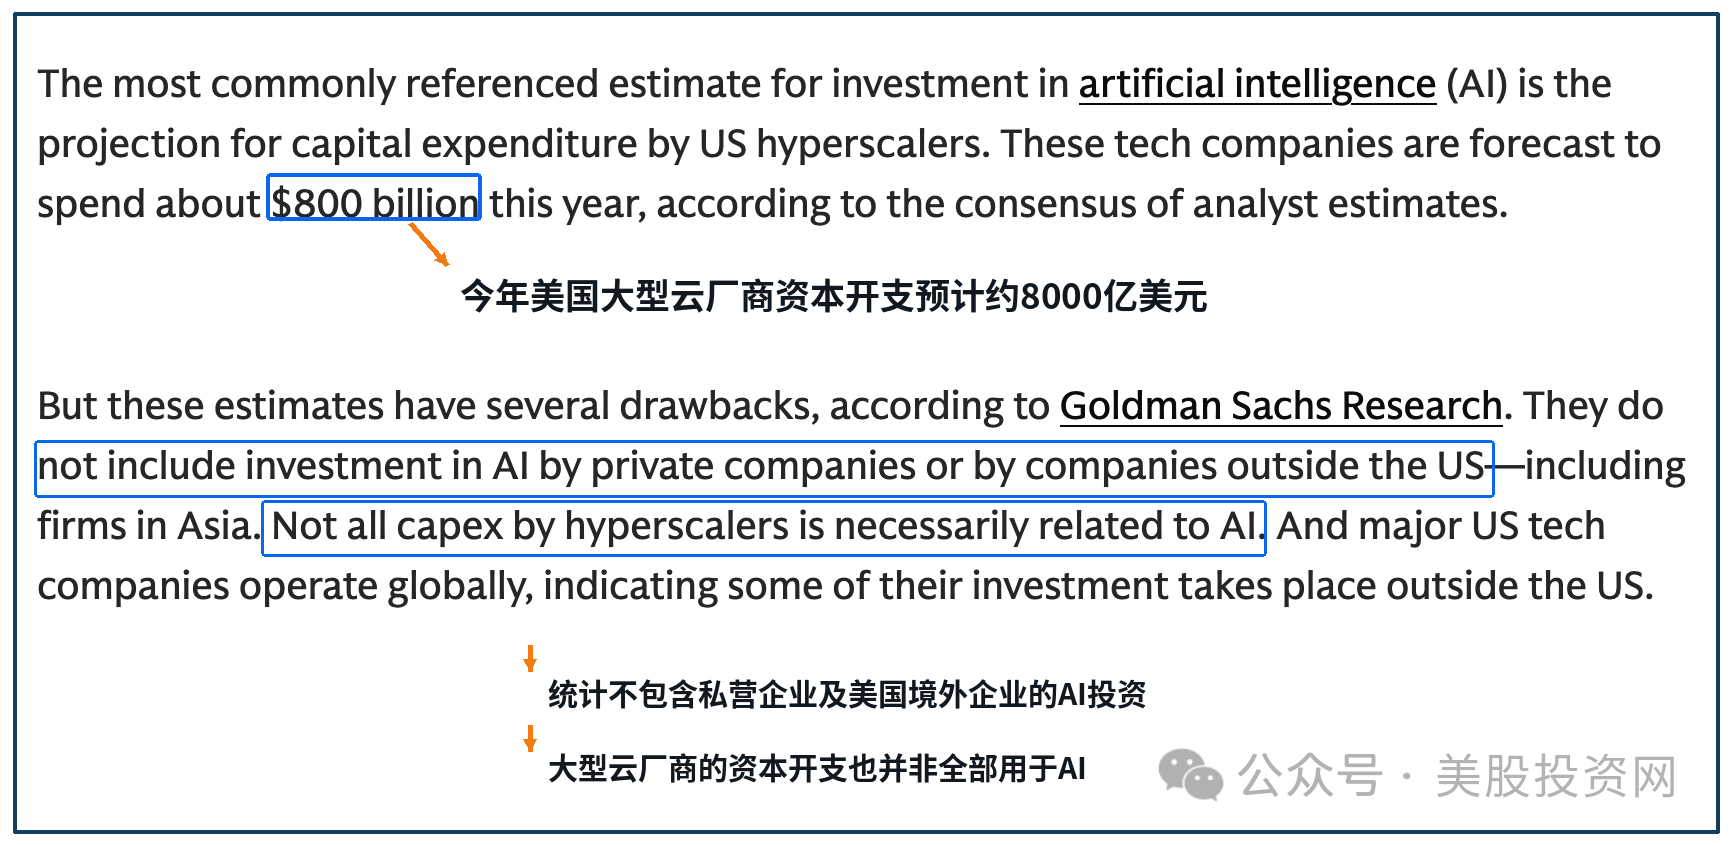
在超大规模科技公司的AI基础设施预算中,约有75%直接流向了芯片、服务器和数据中心建设。而在最核心的AI加速器芯片环节,英伟达依然占据着75%至80%的统治级份额。
虽然谷歌TPU、亚马逊Trainium和Meta MTIA等自研芯片确实在形成分流,但这些产能主要服务于各自内部的闭环需求;在面向所有企业的开放式AI算力市场中,供给侧仍然高度依赖英伟达的GPU与CUDA软件生态。
即便是近期定制ASIC业务增长迅猛的博通,其体量也难以在短期内撼动这一格局。
数据显示,博通2026年一季度的AI芯片收入约为84亿美元,折合全年规模尚不足340亿美元;而英伟达同期仅数据中心单一业务的季度收入就已逼近千亿美元大关,两者在绝对体量上仍存在显著代差。
比市场份额更坚固的,是下游金融链条的“锁定效应”。
从微软Azure到CoreWeave,从Nebius到中东的沙特算力基金,这些头部玩家的算力底座、长期客户合同乃至复杂的项目融资安排,全都是建立在“英伟达GPU供应具备高度确定性”这一前提之上。
商业银行在向大型数据中心项目放贷时,核心风控指标就是服务器采用何种芯片,以及项目背后是否存在英伟达的采购或算力回购承诺;
私募信贷基金在为新兴云厂商提供高息融资时,其估值模型同样把GPU的交付确定性作为核心假设。
替代方案并非不存在,但整个华尔街的金融定价体系,已经完全按照英伟达的产品生命周期和商业信用完成了绑定。
换句话说,庞大的AI资本开支在物理层面流向了英伟达的芯片,在金融层面则依赖英伟达提供的信用背书。
美股依赖AI,AI依赖英伟达,而英伟达恰恰处于芯片、云计算、数据中心与信贷市场的交汇点上。
3.5305亿美元表外承诺:英伟达什么角色?
过去两年,华尔街习惯将黄仁勋称为“AI时代的中央银行家”。这个称呼虽然带有修辞色彩,却精准点出了英伟达在产业链中超越普通供应商的特殊职能。
翻开英伟达最新的10-Q季报可以发现,公司名下各类采购承诺、租约和信用担保的总额已攀升至约5305亿美元。
这是一个什么概念?这一数字甚至比英伟达过去四个季度的总营收约3030亿美元还要高出75%。
这5305亿美元的庞大表外承诺主要由四部分构成:
供应链锁定: 高达2790亿美元的供应商采购承诺,而在仅仅三个月前,这一数字还只有1190亿美元,显示出公司仍在激进锁定上游产能;
算力兜底: 650亿美元的云计算容量购买协议,其中包括专门向新兴云厂商承诺的360亿美元算力回购需求;
基建支持: 450亿美元的数据中心长期租约,其中约200亿美元计划在未来转手分租给第三方;
巨额信用担保: 高达1085亿美元的直接担保,其中绝大部分(约1050亿美元)都与一项重磅交易挂钩——即SB Energy在俄亥俄州建设并租赁给OpenAI的超级数据中心园区。
不仅如此,今年8月,黄仁勋还亲自牵头,联合阿波罗、贝莱德、黑石等六家顶级资管与金融机构,共同发起了一项AI基础设施融资计划,旨在撬动超过5000亿美元的第三方社会资本。
黄仁勋当时曾公开表示,英伟达最多愿意在其中承担25%的风险敞口,折合资金约1250亿美元。
由此可见,英伟达早已不只是一家卖芯片的硬件公司,它实质上充当了整个AI基建的“总协调人”——既向新兴云厂商注资,又承诺兜底其算力需求,还为数据中心租约提供信用担保,甚至通过股权投资参与AI初创公司的后续融资。
过去,这些错综复杂、动辄数百亿美元的商业安排,往往由黄仁勋凭借个人权威亲自推动并向市场解释。
据公开披露,黄仁勋在公司内部拥有多达60名直接汇报人,但英伟达此前从未公布过清晰、制度化的接班人计划。
护城河固然包括芯片性能与CUDA生态,但过去几年构建的这套“产业链信用网络”同样至关重要。黄仁勋突然离开后,市场真正担忧的,正是这套信用网络的风险偏好和决策执行速度是否会就此逆转。
4.管理层更迭,如何向信贷市场传导?
眼下,资本市场正在重新评估一个核心变量:新任临时管理层是否还会继续扩大此前的资本承诺与担保规模?
目前,英伟达由原CFO Colette Kress出任临时CEO。在公司同时面临外部监管调查、国会质询以及潜在股东诉讼的敏感时期,以财务审慎著称的临时管理层是否愿意继续签署动辄数百亿美元的表外担保,存在极大的不确定性。
符合商业逻辑的推演是,英伟达内部的审批与风控流程必然趋于保守。这并不意味着公司会立即撕毁或暂停所有既有的担保计划,也不意味着此前签署的合同会自动失效。
更现实的变化在于,新增信用担保的审批周期会拉长,资本承诺会更加克制。一旦英伟达的兜底意愿减弱,下游合作方就不得不向市场支付更高的风险溢价,商业银行也会随之提高数据中心项目的放贷门槛。
事实上,AI信贷市场的紧绷感在黄仁勋离职前就已经显现。
以激进扩张的新兴云厂商CoreWeave为例,其公司债券收益率在11月6日便已突破16%的高位,债券价格隐含的未来五年累计违约概率一度超过60%。
部分此前积极向AI基建放贷的银行,也已开始重新评估新增信贷敞口。受此情绪拖累,周五CoreWeave、Nebius以及一众数据中心概念股继续承压,市场正在对AI基础设施公司的独立融资能力进行重新定价。
拉长周期看,数据中心领域的债务压力不容小觑。
据美股投资网了解到,全球数据中心相关借贷中,至少有1万亿美元将在未来五年内陆续到期,其中仅2027年就集中了约134亿美元的固定利率美元债到期。
在当前利率维持高位的背景下,这些债务一旦进入再融资周期,企业的利息支出将显著攀升。与此同时,美国银行预计2027年全球AI相关信贷发行量还将达到6850亿美元。
如果商业银行收紧授信、英伟达降低担保风险敞口、宏观利率又居高不下,三者叠加将直接推高AI基建项目的融资成本。
融资成本上升,势必导致部分数据中心建设进度延期,进而引发上游GPU订单延后交付,最终动摇市场对整个AI资本开支周期的乐观预期。
从估值敏感度来看,倘若占标普500市值40%至45%的AI板块出现15%至20%的盈利预期下修,对大盘指数的盈利支撑和估值中枢都将构成实质性冲击。
5.19.6亿美元散户资金逆势抄底
尽管机构在重新审视信用与治理风险,但周五的资金流向却揭示了市场的另一面:散户资金正在大规模涌入。
Vanda Research的最新监测数据显示,截至11月13日收盘,散户投资者本周累计净买入了约19.6亿美元的英伟达股.票,这一规模已逼近2025年3月以来的单周最高纪录。
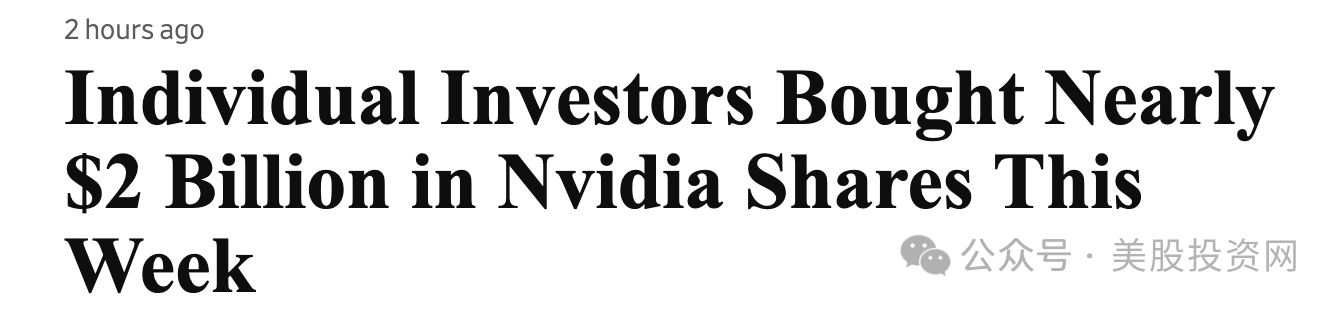
实际上,在周四暴跌前的周一至周三三个交易日内,散户就已合计买入约16亿美元,创下至少过去12个月以来的最大三日买入量;而在周四开盘后的短短30分钟内,散户净买入额更是高达1.11亿美元,约为平日正常水平的40倍。
杠杆工具同样受到热捧。两倍做多英伟达的ETF(NVDL)本周吸引了约4.01亿美元资金净流入,另一只同类产品NVDU也录得了约6400万美元的流入。
这种极致的资金分化说明,市场远未形成统一悲观的共识。
部分机构资金正在严谨地重新定价英伟达的治理真空与表外信用风险;
而广大散户则坚信,英伟达在芯片性能上的代际优势、庞大的客户基础以及CUDA生态壁垒,并不会因为CEO的更换而在一夜之间瓦解。
不过,美股投资网认为,从交易逻辑上看,股.票二级市场的抄底资金可以在短期内承接抛压、缓解股价跌势,但它无法替代债券市场的融资功能,也无法直接消除商业银行对数据中心项目的风控顾虑。
因此,更客观的判断是:英伟达的股价在短期内获得了散户买盘的支撑,但其产业链信用风险的出清,仍需要后续财报、订单和信贷数据的进一步验证。
6.资金没有撤离AI
综合周五全天的盘面表现,市场并不支持“AI投资叙事已经终结”的极端结论。
在英伟达继续回调的同时,AMD、博通以及部分AI基础设施个股虽然也出现了跟随波动,但整体跌幅相对可控。
这反映出机构资金正在采取“去集中化”策略——降低对单一芯片龙头和单一融资模式的过度依赖,将部分从英伟达撤出的资金,重新配置到其他竞争对手、定制ASIC芯片以及多元化的算力基础设施标的之中。
换言之,当前市场更接近AI板块内部的存量再定价,而非整个AI主题的全面清算。
但必须清醒地认识到,结构性的风险并未解除。AI融资链条的紧绷在黄仁勋离职前就已埋下伏笔:CoreWeave债券收益率飙升、银行重估AI敞口、数据中心融资成本抬升,以及超大规模科技公司资本开支增速潜在的边际放缓,这些压力仍在持续累积。
过去,黄仁勋能够凭借个人声望、产业号召力和政策沟通能力来抚平市场疑虑;如今失去这层缓冲后,英伟达必须依靠实打实的财报业绩、强劲的自由现金流、确定的在手订单以及清晰的正式治理安排,来向华尔街证明其产业链统治力能够实现平稳过渡。
7.风险正从股价向信用传导
截至本周五收盘,黄仁勋离职事件尚未引发美股的系统性崩盘。标普500和纳斯达克指数本周整体依然收涨,增量资金也并未彻底撤离AI赛道,散户近20亿美元的逆势买入更印证了市场对其长期技术护城河的认可。
然而,英伟达周线罕见的六连跌,以及AMD、博通和AI基建股的同步承压,清晰地表明市场对“AI无条件扩张”的信任度正在降温。接下来,决定市场方向的关键在于三个核心观察信号:
11月17日即将公布的财报:
业绩指引能否稳住市场对未来几个季度订单能见度、毛利率以及下游资本开支的预期;
新管理层的风险偏好: 临时管理层在表外资本承诺和信用担保上,是选择维持扩张还是明显收缩;
下游信贷市场的温度: CoreWeave、Nebius等重资产云厂商的发债与融资成本是否会继续失控攀升。
美股投资网认为,如果英伟达下周交出的财报依然强劲,且核心大客户的采购节奏没有出现放缓迹象,那么本周的剧烈震荡大概率只是估值与风险溢价的一次阶段性重估。
反之,一旦财报暴露出订单交付延期、担保规模收缩或客户资本开支降速的苗头,华尔街交易的逻辑就将不再是一次单纯的“CEO更迭”,而是整个AI投资周期的实质性换挡。
美股AI量化分析工具,美股大数据网站 https://StockWe.com/ 实时查看当天投资者情绪指标,期权看涨看跌Call/Put比例,AI智能选股,监测主力资金流向、机构持仓变化、华尔街市场突发新闻,美股交易信号第一时间发到您手机APP!
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻